Le bilan comptable est un document de synthèse du patrimoine à la clôtures de l’exercice comptable (beaucoup de structure choisissent la date du 31 décembre).
Dans le bilan comptable, nous distinguons deux grandes parties : l’actif, qui correspond à tout ce que l’entreprise possède, et le passif, qui représente l’origine de ses ressources financières, notamment les capitaux propres et les dettes. Le total de l’actif est toujours égal à celui du passif. C’est le principe de la comptabilité en partie double.
Le bilan fait partie des comptes annuels avec le compte de résultat et l’annexe. Il concerne les sociétés et entrepreneurs individuelles soumis au régime réel (SARL, SAS, EURL…), ça ne concerne donc pas les micro-entrepreneurs.
Ce dernier fait partie des comptes annuels, avec le compte de résultat et l’annexe. Il fait partie des tableaux de la liasse fiscale (déclarations fiscales remises par les professionnels).
Le bilan comptable montre la situation de l’entreprise à un moment précis, tandis que le compte de résultat présente ses produits et ses charges sur toute l’année. Les deux sont complémentaires.
Pourquoi le bilan comptable est-il important ?
Le bilan comptable ne sert pas uniquement à répondre aux obligations de l'entreprise. Il permet aussi de mieux comprendre sa situation financière et de préparer certaines décisions :
• Suivre la santé financière : évaluer les ressources de l'entreprise, ses dettes et sa trésorerie.
• Préparer une demande de financement : permettre à la banque d'examiner la situation financière avant d'étudier un prêt.
• Mieux préparer un projet : disposer d'informations utiles avant un investissement ou une cession d'entreprise.
• Respecter les obligations comptables : préparer les comptes annuels et effectuer les formalités applicables à l'entreprise.
Le bilan se présente en deux colonnes qui totalisent toujours le même montant. C'est le principe d'équilibre du bilan : total de l'actif = total du passif.
L'actif : ce que possède l'entreprise
L'actif regroupe les éléments que possède l'entreprise. Il comprend notamment les biens durables, les sommes dues par les clients et les disponibilités en banque.
1. L'actif immobilisé : les biens durables, conservés plus d'un an.
• Immobilisations incorporelles : fonds de commerce, brevets, logiciels, marque.
• Immobilisations corporelles : locaux, matériel, véhicules, mobilier.
• Immobilisations financières : titres de participation, dépôts et cautionnements.
2. L'actif circulant : ce qui tourne à court terme.
• Stocks de marchandises, de matières premières ou de produits finis.
• Créances clients : les factures émises mais pas encore payées.
• Autres créances : TVA déductible, avances versées...
3. La trésorerie : l'argent en banque et en caisse, les valeurs mobilières de placement.
Le passif : d'où vient l'argent
Le passif se classe de la ressource la plus stable à la plus exigible.
1. Les capitaux propres : ce qui appartient aux associés.
• Capital social.
• Réserves.
• Report à nouveau.
• Résultat de l'exercice (bénéfice ou perte).
2. Les provisions : les sommes mises de côté pour faire face à des risques ou charges probables (litige, départ à la retraite...).
3. Les dettes : ce que l'entreprise doit à des tiers.
• Emprunts bancaires.
• Dettes fournisseurs.
• Dettes fiscales et sociales (TVA, URSSAF, salaires à payer).
Exemple de bilan comptable
Prenons une SARL de conseil parisienne, clôture au 31 décembre. Chiffres fictifs, en euros
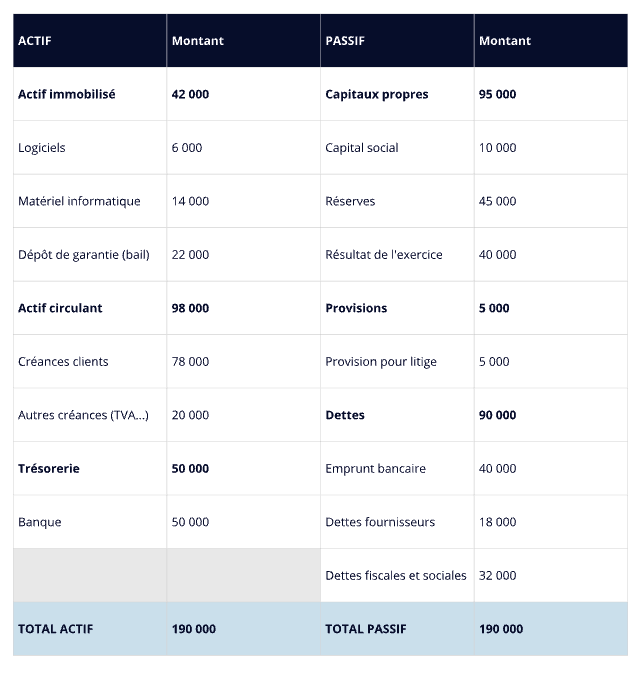
Les deux totaux sont égaux : le bilan est équilibré. Voyons maintenant ce qu'il raconte.
Étape 1 : Vérifier l'équilibre et la date
Le total de l'actif doit égaler celui du passif. Notez aussi la date de clôture et comparez avec l'année précédente : un bilan seul dit peu, c'est l'évolution qui parle.
Étape 2 : Regarder les capitaux propres
Ils mesurent la solidité de l'entreprise. Ici, 95 000 € sur 190 000 € de total : la moitié du bilan est financée par les associés. C'est confortable. Des capitaux propres négatifs, au contraire, sont un signal d'alerte : en SARL ou en SAS, les associés doivent alors décider de la poursuite de l'activité.
Étape 3 : Calculer le fonds de roulement
Le fonds de roulement (FR) montre si les ressources stables financent les investissements.
FR = (capitaux propres + provisions + dettes financières) − actif immobilisé
Ici : (95 000 + 5 000 + 40 000) − 42 000 = 98 000 €. Les ressources durables couvrent largement les immobilisations.
Étape 4 : Mesurer le besoin en fonds de roulement
Le BFR représente l'argent immobilisé par le cycle d'exploitation.
BFR = stocks + créances clients et autres créances − dettes fournisseurs, fiscales et sociales
Ici : 0 + 98 000 − (18 000 + 32 000) = 48 000 €. L'entreprise avance de l'argent à ses clients plus qu'elle n'en reçoit de ses fournisseurs. Un BFR élevé vous incite à surveiller les délais de paiement.
Étape 5 : Contrôler la trésorerie
Trésorerie nette = FR − BFR
Ici : 98 000 − 48 000 = 50 000 €, soit exactement la ligne « Banque » du bilan. Le calcul est cohérent : l'entreprise est saine et dispose d'une marge de manœuvre.
Les ratios à connaître
Pour aller plus loin, quelques ratios simples à calculer :
• Autonomie financière = capitaux propres ÷ total du passif. Ici : 95 000 ÷ 190 000 = 50 %. Les banques regardent souvent si ce taux dépasse 25 à 30 %.
• Taux d'endettement = dettes financières ÷ capitaux propres. Ici : 40 000 ÷ 95 000 ≈ 0,42.
• Liquidité générale = actif circulant ÷ dettes à court terme. Ici : 98 000 ÷ 50 000 ≈ 1,96. Au-dessus de 1, l'entreprise peut honorer ses dettes à court terme.
• Délai client = créances clients ÷ chiffre d'affaires TTC × 365. Il permet de mesurer le temps moyen que vos clients mettent à vous payer.
Les erreurs de lecture à éviter
• Confondre bilan et compte de résultat. Un bénéfice ne signifie pas de la trésorerie : si vos clients paient tard, vous pouvez être rentable et manquer de cash.
• Ignorer les créances clients. Une facture impayée depuis des mois gonfle l'actif sans alimenter le compte en banque.
• Négliger l'annexe. Elle détaille les engagements hors bilan, les méthodes d'évaluation et les événements postérieurs à la clôture.
• Juger sur une seule année. Comparez toujours avec l'exercice N-1, voire N-2.
• Oublier le secteur. Un commerce avec du stock et une société de conseil n'ont pas la même structure de bilan.
Le bilan est établi à la clôture de l'exercice, généralement par un expert-comptable, puis approuvé par les associés dans les six mois suivant la clôture. Les sociétés doivent ensuite déposer leurs comptes au greffe du tribunal de commerce, dans le mois suivant l'approbation (deux mois en cas de dépôt par voie électronique).
Certaines petites structures peuvent demander que leurs comptes ne soient pas rendus publics, selon leur taille. Le régime dépend des seuils de total de bilan, de chiffre d'affaires et d'effectif : à vérifier chaque année avec votre expert-comptable.
Quelle est la différence entre bilan et compte de résultat ?
Le bilan est une photographie du patrimoine à une date donnée. Le compte de résultat retrace les produits et les charges sur toute l'année et aboutit au bénéfice ou à la perte.
Pourquoi l'actif est-il toujours égal au passif ?
Parce que tout ce que l'entreprise possède (l'actif) a été financé par quelqu'un : les associés (capitaux propres) ou des tiers (dettes). Les deux colonnes décrivent la même réalité sous deux angles.
Un bilan peut-il être négatif ?
Le total du bilan ne peut pas être négatif. En revanche, les capitaux propres peuvent l'être si les pertes accumulées dépassent le capital et les réserves.
Qui doit établir un bilan comptable ?
Toutes les sociétés commerciales, et les entreprises individuelles soumises à un régime réel ou à une comptabilité d'engagement. Les micro-entrepreneurs, eux, ne produisent pas de bilan.
Que signifie « bilan consolidé » ?
Il regroupe les comptes d'une société mère et de ses filiales, comme s'ils formaient une seule entité.
Où trouver le bilan d'une entreprise ?
Sur le registre du commerce et des sociétés (greffe du tribunal de commerce), pour les entreprises qui ont déposé leurs comptes.
• Le bilan comptable est une photo du patrimoine de l'entreprise à la clôture.
• Il oppose l'actif (ce que l'on possède) au passif (ce que l'on doit et ce qui appartient aux associés), avec un total identique.
• Pour le lire : équilibre, capitaux propres, fonds de roulement, BFR, trésorerie.
• Seul, il ne suffit pas : comparez-le avec les années précédentes et avec le compte de résultat.
Besoin d'aide pour lire ou établir votre bilan ?
Chez Fintek, cabinet d'expertise comptable à Paris, nous vous accompagnons dans l'établissement et l'analyse de vos comptes annuels. Nos experts-comptables vous aident à comprendre les chiffres de votre bilan et à identifier les points à surveiller pour piloter votre activité. Vous souhaitez faire le point sur votre situation financière ? Contactez notre cabinet pour échanger avec notre équipe.