La holding a la réputation d’effacer l’impôt. C’est inexact : elle le reporte. Tant que l’argent reste dans la holding pour être réinvesti, il est très peu taxé. Dès qu’il arrive sur votre compte personnel, l’impôt est dû. La holding est donc un excellent outil pour celui qui veut réinvestir, racheter, céder ou transmettre, et une dépense inutile pour celui qui a besoin de ses bénéfices pour vivre.
L’essentiel
Une holding, ou société mère, détient des participations dans une ou plusieurs sociétés, ses filiales. Vous détenez la holding, qui détient votre société d’exploitation.
On distingue deux types :
La distinction compte pour la transmission. Le pacte Dutreil, qui réduit de 75% la base taxable lors d’une donation ou d’une succession, s’applique de plein droit à la holding animatrice ; pour une holding passive, il ne joue que de façon limitée.
Lorsque votre société vous verse directement des dividendes, ils supportent la flat tax de 31,4%.
Lorsqu’elle les verse à votre holding, ils sont exonérés à 95%. Seule une quote-part de 5% est soumise à l’impôt sur les sociétés, soit un coût de 0,75% à 1,25% du dividende. Trois conditions : la holding détient au moins 5% du capital de la filiale, elle conserve ces titres au moins deux ans et les deux sociétés sont à l’impôt sur les sociétés.
Si la holding détient au moins 95% de ses filiales, le groupe peut calculer un seul impôt sur le résultat d’ensemble. Les pertes d’une filiale en démarrage réduisent alors l’impôt payé sur les bénéfices d’une autre.
C’est le mécanisme le plus connu des dirigeants qui préparent une vente. Vous apportez les titres de votre société à une holding que vous contrôlez, puis la holding vend. La plus-value constatée lors de l’apport n’est pas imposée immédiatement : elle est placée en report.
Exemple : sur une plus-value de 1 000 000€, la flat tax représente 314 000 €. Avec un apport-cession, cette somme reste disponible dans la holding pour réinvestir.
Si la holding revend les titres moins de trois ans après l’apport, le report n’est maintenu que si elle réinvestit une grande partie du prix dans une activité économique. Pour les cessions réalisées depuis le 21 février 2026 :
Au-delà de trois ans de détention par la holding, aucune obligation de réinvestissement ne s’applique.
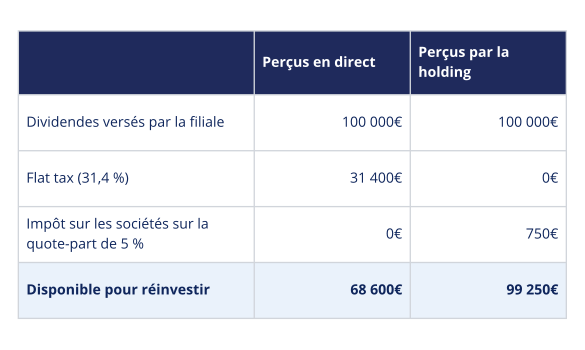
La holding dispose de 30 650€ de plus, soit 45% de capacité d’investissement supplémentaire.
Mais si vous vous reversez ensuite ces 99 250€ à titre personnel, la flat tax s’applique à ce moment-là : il vous reste environ 68 100€, un peu moins qu’en direct. La holding n’a d’intérêt que pour l’argent que vous ne comptez pas dépenser.
C’est le malentendu le plus fréquent. Les dividendes remontés appartiennent à la holding. Les utiliser pour des dépenses personnelles serait un abus de biens sociaux.
Une holding, c’est une comptabilité, des comptes annuels, une assemblée générale, une déclaration fiscale, un compte bancaire et des frais de création. Comptez quelques milliers d’euros par an. Tant que les dividendes que vous pouvez laisser dans la holding restent modestes, ces coûts absorbent l’essentiel de l’avantage.
L’administration peut remettre en cause un montage sans substance, réalisé dans un but exclusivement ou principalement fiscal : une holding créée la veille d’une vente, sans projet de réinvestissement, en est l’exemple type. Les pénalités peuvent atteindre 80% de l’impôt éludé.
Une holding qui facture des prestations de direction à ses filiales doit pouvoir les justifier : convention écrite, services effectivement rendus, prix cohérent.
La holding est l’outil habituel du rachat avec emprunt, ou LBO :
Le repreneur n’apporte ainsi qu’une partie du prix. Le montage repose entièrement sur la capacité de la société rachetée à dégager des bénéfices réguliers.
Une holding est utile si :
Elle est prématurée si :
Le plus souvent une SAS, pour sa souplesse, ou une SARL si le dirigeant préfère le statut d’indépendant pour sa rémunération. Le choix se fait comme pour toute société.
C’est plus simple. À la création, vous apportez de l’argent à la holding, qui souscrit au capital de votre société. Plus tard, il faut lui apporter vos titres : cela suppose de les évaluer et de suivre un report d’imposition.
Oui, à condition que la holding exerce une activité réelle et que la rémunération corresponde à un travail effectif. Les règles sont celles décrites dans notre article sur la rémunération du dirigeant.
Non. Elle permet de ne presque pas en payer tant que l’argent reste dans la holding. L’impôt est dû le jour où vous le percevez personnellement.
Avant de créer une société de plus, faites chiffrer l’opération. Les experts-comptables de Fintek étudient l’intérêt d’une holding dans votre cas, rédigent les conventions entre sociétés et sécurisent les opérations d’apport et de cession.