Avec le même budget de 60 000€, il reste environ 37 000€ par an au gérant majoritaire d’une SARL et 31 000€ au président d’une SAS, une fois les cotisations et l’impôt payés. L’écart vient d’un seul paramètre : le statut social du dirigeant. Mais il a une contrepartie, la protection sociale. Voici comment arbitrer entre salaire et dividendes selon la forme devotre société, avec deux cas chiffrés aux taux 2026.
L’essentiel
• Le gérant majoritaire de SARL est travailleur indépendant : ses cotisations représentent environ 45 % de sa rémunération nette.
• Le président de SAS est assimilé salarié : environ 80 % du salaire net, pour une meilleure couverture.
• Les dividendes supportent la flat tax de 31,4 % en 2026. En SARL, ceux du gérant majoritaire sont en plus soumis à cotisations sociales au-delà de 10 % du capital.
• À budget égal, les écarts entre les bonnes stratégies sont de quelques milliers d’euros par an. Le vrai choix porte sur la protection sociale et la retraite.
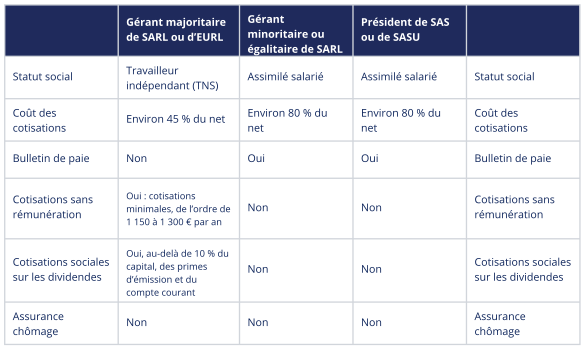
Le gérant est majoritaire lorsqu’il détient plus de la moitié du capital, en comptant les parts de son conjoint, de son partenaire de PACS et de ses enfants mineurs. Le président de SAS est assimilé salarié quel que soit le nombre d’actions qu’il détient.
Elle est décidée par les associés et consignée dans un procès-verbal. Pour la société, c’est une charge déductible : elle réduit l’impôt sur les sociétés. Pour le dirigeant, elle est soumise aux cotisations sociales, puis à l’impôt sur le revenu après un abattement de 10% (plafonné à 14 556€ pour les revenus de 2025). C’est elle qui ouvre des droits à la retraite et aux indemnités journalières.
Ils sont prélevés sur le bénéfice après impôt sur les sociétés (15% jusqu’à 42 500€ de bénéfice, 25% au-delà). Ils ne peuvent être distribués qu’après l’approbation des comptes annuels, donc jamais la première année, et seulement s’il existe un bénéfice distribuable.
Chez l’associé, ils supportent depuis 2026 une flat tax de 31,4% :12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux. Sur option, ils peuvent être soumis au barème de l’impôt après un abattement de 40% ; l’option vaut alors pour tous les revenus financiers du foyer.
Pour le gérant majoritaire, la part des dividendes qui dépasse 10% du capital social, des primes d’émission et des sommes laissées en compte courant est soumise aux cotisations sociales des indépendants. Avec un capital de 5 000€, seuls 500€ de dividendes y échappent. Ces cotisations ouvrent des droits à la retraite, mais elles retirent l’essentiel de l’intérêt des dividendes en SARL.
En SAS, les dividendes ne supportent jamais de cotisations sociales, quel que soit leur montant.
La société consacre 60 000€ par an à la rémunération de son dirigeant, cotisations comprises. Dirigeant célibataire, sans autre revenu.
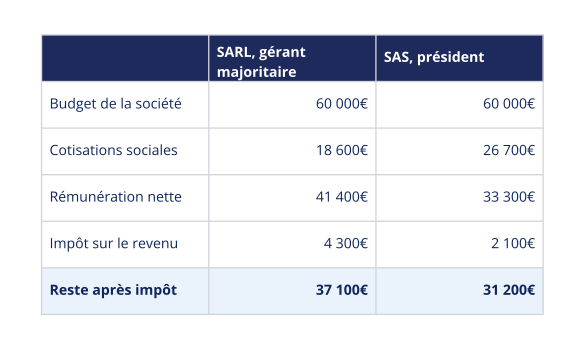
Le gérant de SARL conserve environ 5 900 € de plus par an. En contrepartie, le président de SAS cotise davantage pour sa retraite complémentaire et bénéficie d’une meilleure couverture en cas d’arrêt de travail.
La société dispose de 120 000 € avant rémunération du dirigeant et impôt. Capital de 5 000 €, dirigeant célibataire, sans autre revenu.
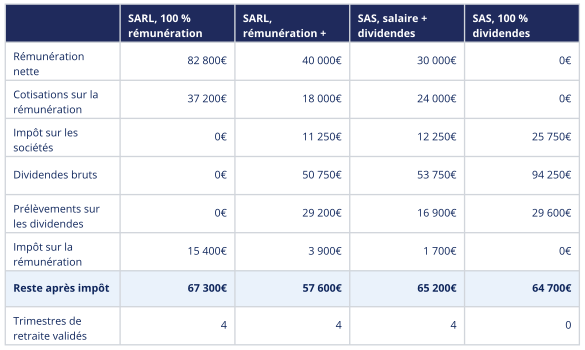
Ce que montre ce tableau :
• En SARL, mieux vaut se rémunérer que distribuer. Les cotisations sociales sur les dividendes font perdre près de10 000 € à la stratégie mixte.
• En SAS, le mélange salaire et dividendes fait jeu égal avec le « tout dividendes », tout en validant quatre trimestres de retraite.
• Les trois meilleures stratégies se tiennent en moinsde 3 000 €. À ce niveau, c’est la protection sociale souhaitée qui doit trancher, pas la fiscalité.
Se passer desalaire en SASU séduit beaucoup de créateurs.
Quatre limites :
• Aucune protection sociale. Sans salaire, le président ne valide aucun trimestre de retraite et ne perçoit aucune indemnité journalière. En 2026, quatre trimestres sont validés à partir de 7 212 € de salaire brut annuel.
• La taxe PUMa. Celui qui perçoit plus de 24 030 € de revenus du capital avec des revenus d’activité inférieurs à 9 612 € doit une cotisation maladie pouvant atteindre 6,5 % de la part qui dépasse ce seuil.
• Le regard des banques. Pour un prêt immobilier, des dividendes pèsent moins qu’un salaire régulier.
• Rien la première année. Pas de dividendes avant l’approbation des premiers comptes.
• Le remboursement de vos frais professionnels (déplacements, indemnités kilométriques, repas d’affaires) sur justificatifs : déductible pour la société, ni cotisations ni impôt pour vous.
• La rémunération de votre compte courant d’associé : les intérêts sont déductibles dans la limite d’un taux publié par l’administration et imposés à la flat tax.
• Le loyer d’un bureau à votre domicile, à condition qu’une pièce soit réellement utilisée par la société, qu’une convention soit signée et que le loyer corresponde au marché.
• L’épargne salariale et le plan d’épargne retraite d’entreprise, ouverts au dirigeant sous conditions.
Si vous créez votre société en étant indemnisé par France Travail, le choix de la forme juridique a aussi un effet sur vos allocations. Depuis avril 2025, le cumulentre allocations et création d’entreprise est plafonné à 60 % des droits restants ; le solde peut être demandé en justifiant de l’absence de revenus. Faites le calcul avant de fixer votre rémunération.
La SARL ou l’EURL convient mieux si vous cherchez le revenu régulier le plus élevé possible, si vous travaillez en famille (le statut de conjoint collaborateur n’existe pas en SAS) ou si vous préférez cotiser moins et épargner vous-même pour votre retraite.
La SAS ou la SASU convient mieux si vous prévoyez de faire entrer des investisseurs, si vous tenez à la couverture sociale du régime général ou si vous êtes déjà salarié par ailleurs et n’avez pas besoin d’un revenu immédiat.
1. Distribuer des dividendes sans bénéfice distribuable. La distribution de dividendes fictifs est un délit.
2. Se verser une rémunération sans décision des associés. Sans procès-verbal, l’administration peut refuser la déduction dela charge.
3. Prélever sur le compte de la société au fil de l’eau. Un compte courant d’associé débiteur est interdit au dirigeant personne physique, en SARL comme en SAS.
Vaut-il mieux se verser un salaire ou des dividendes ?
En SARL, la rémunération est presque toujours préférable. En SAS, un salaire modéré complété par des dividendes offre souvent le meilleur équilibre entre revenu disponible et protection sociale.
Un dirigeant est-il obligé de se rémunérer ?
Non. Un président de SAS non rémunéré ne paie aucune cotisation et n’acquiert aucundroit. Un gérant majoritaire de SARL non rémunéré reste redevable decotisations minimales, qui valident trois trimestres de retraite.
Quel est le taux d’imposition des dividendes en 2026 ?
31,4 % avec la flat tax : 12,8 % d’impôt sur le revenu et 18,6 % deprélèvements sociaux. Il était de 30 % jusqu’en 2025.
Peut-on changer de stratégie en cours de route ?
Oui. La rémunération se revoit chaque année, et une SARL peut être transformée en SAS. Nous recommandons de refaire la simulation à chaque étape : premier bénéfice important, mariage, achat immobilier, arrivée d’un associé.
La réponse dépend de votre tranche d’imposition, de votre situation familiale et de vos projets. Les experts-comptables de Fintek simulent plusieurs scénarios avec vos chiffres et sécurisent les décisions d’assemblée et les déclarations sociales.
Contactez-nous dès maintenant pour bénéficier d’un accompagnement personnalisé et faire les meilleurs choix pour votre situation.