Création, reprise ou nouvel investissement : dans les trois cas, votre banquier vous demandera un prévisionnel financier. Bien construit, ce document fait plus que débloquer un prêt. Il vous dit si votre projet est rentable, de combien vous avez besoin pour démarrer et à partir de quel chiffre d’affaires vous commencez à gagner de l’argent. Voici la méthode que nous appliquons chez Fintek, avec un exemple chiffré de bout en bout.
L’essentiel
Le prévisionnel traduit votre projet en chiffres. Il répond à quatre questions :
Aucun texte n’impose d’établir un prévisionnel. En pratique, aucune banque, aucun réseau de prêt d’honneur et aucun investisseur n’étudie un dossier sans lui.
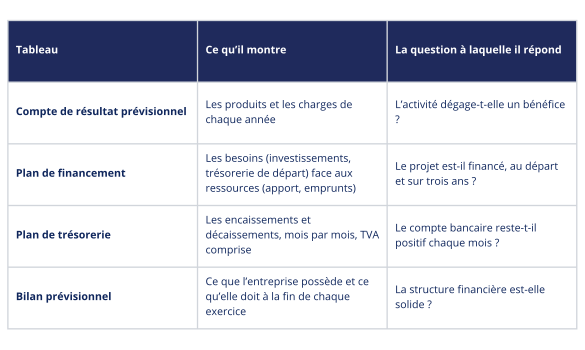
Ces tableaux sont liés. Un retard de paiement client ne change pas le résultat, mais il se voit immédiatement dans le plan de trésorerie. C’est pour cela qu’un prévisionnel limité au compte de résultat ne suffit pas.
C’est l’hypothèse la plus discutée par les banques. Croisez trois approches :
Si les trois approches donnent des résultats proches, votre hypothèse est défendable. Prévoyez aussi une montée en charge : le premier mois ne ressemble pas au douzième.
Distinguez les charges variables, qui suivent l’activité (achats de marchandises, matières, sous-traitance, commissions bancaires), et les charges fixes, qui tombent quel que soit le chiffre d’affaires (loyer, salaires, assurances, abonnements, honoraires, remboursement d’emprunt).
N’oubliez pas votre propre rémunération. Un projet rentable seulement parce que son dirigeant ne se paie pas n’est pas rentable.
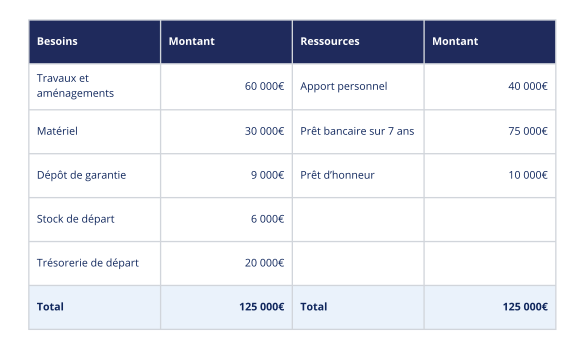
Listez tout ce qu’il faut payer avant d’encaisser le premier euro : travaux, matériel, véhicule, site internet, dépôt de garantie, stock de départ, frais de création. Ajoutez une trésorerie de départ pour absorber les premiers mois.
Le seuil de rentabilité est le chiffre d’affaires à partir duquel vous couvrez toutes vos charges. En dessous, vous perdez de l’argent ; au-dessus, vous en gagnez.
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
Le taux de marge sur coûts variables est la part du chiffre d’affaires qui reste une fois les charges variables payées. Le point mort indique la date à laquelle le seuil est atteint dans l’année : seuil ÷ chiffre d’affaires annuel ×12 mois.
SARL ou SAS, impôt sur les sociétés ou impôt sur le revenu, gérant indépendant ou président assimilé salarié : ces choix modifient le coût de votre rémunération, donc vos charges fixes. Nous les détaillons dans notre article sur la rémunération du dirigeant en SARL ou en SAS.
Prenons un projet de coffee shop dans le 11e arrondissement, exploité en société à l’impôt sur les sociétés.
Plan de financement de départ
Compte de résultat de la première année
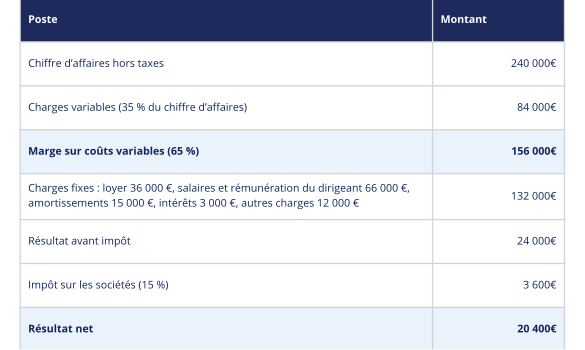
Ce que disent ces chiffres
La marge de sécurité est mince : il suffit que le chiffre d’affaires soit inférieur de 15% à la prévision pour passer sous le seuil. C’est le type d’information qu’un prévisionnel doit faire apparaître avant de signer un bail.
Sous-estimer le besoin en fonds de roulement. Vous payez vos fournisseurs et vos salariés avant d’être payé par vos clients. Ce décalage se finance, et il grandit avec l’activité.
Oublier la TVA. Le compte de résultat est hors taxes, mais vous encaissez et décaissez toutes taxes comprises. La TVA payée sur les travaux et le matériel n’est récupérée qu’après plusieurs semaines ; la TVA collectée doit être reversée. Le plan de trésorerie doit en tenir compte.
Ne prévoir aucune marge de sécurité. Des travaux en retard, une ouverture décalée d’un mois, un client qui paie tard : prévoyez un scénario prudent à côté du scénario principal.
Une fois l’activité démarrée, comparez chaque mois le réalisé au prévu. Un écart de chiffre d’affaires repéré en mars se corrige ; découvert au bilan, il est trop tard. C’est le rôle des tableaux de bord que nous mettons en place avec nos clients dans le cadre de nos missions de pilotage.
Trois ans dans la plupart des cas, avec un plan de trésorerie mensuel sur la première année au minimum. Les projets lourds en investissement peuvent aller jusqu’à cinq ans.
Oui, pour dégrossir le projet. Avant de le présenter à une banque, faites-le relire : les erreurs de TVA, de cotisations sociales ou d’amortissement se voient vite et fragilisent le dossier.
Le business plan présente le projet dans son ensemble : marché, offre, équipe, stratégie. Le prévisionnel en est la partie chiffrée.
C’est l’argent immobilisé dans le cycle d’exploitation : stocks et créances clients, moins les dettes fournisseurs. Plus vos clients paient tard, plus il est élevé.
Vous préparez un projet ?
Les experts-comptables de Fintek construisent votre prévisionnel avec vous, vérifient vos hypothèses et vous accompagnent face aux banques. Nous vous recevons dans nos bureaux de Paris 8e et Paris 11e, ou à distance.