Une SAS paie normalement l’impôt sur les sociétés. Pendant ses premières années, elle peut choisir un autre régime : ses bénéfices, ou ses pertes, sont alors déclarés directement par les associés, dans leur impôt sur le revenu. L’option est précieuse quand l’entreprise démarre en perte. Elle peut coûter cher quand elle gagne de l’argent, d’autant que l’administration a confirmé en juin 2026 que le bénéfice du président non rémunéré supporte 18,6% de prélèvements sociaux.
L’essentiel
L’option est prévue par l’article 239 bis AB du Code général des impôts. La société doit réunir toutes les conditions suivantes :
L’option demande l’accord de tous les associés. Elle doit être notifiée au service des impôts des entreprises dans les trois premiers mois du premier exercice auquel elle s’applique.
Elle vaut pour cinq exercices au maximum, sans renouvellement. Les associés peuvent y renoncer avant, mais ce choix est irrévocable : la société revient à l’impôt sur les sociétés pour toujours.
Une société à l’impôt sur les sociétés garde ses déficits pour elle : ils viendront en déduction de ses bénéfices futurs. À l’impôt sur le revenu, le déficit est attribué aux associés, à proportion de leurs droits, et vient en déduction de leurs autres revenus.
Exemple : une SASU termine sa première année avec 35 000 € de pertes. Si le foyer de l’associé est imposé dans la tranche à 41%, son impôt baisse de 14 350€ ; dans la tranche à 30%, de 10 500€.
Une condition : l’associé doit exercer son activité professionnelle dans la société. À défaut, le déficit ne s’impute que sur des revenus de même nature.
À l’impôt sur les sociétés, le bénéfice est taxé dans la société (15% jusqu’à 42 500€, 25% au-delà), puis une seconde fois lorsqu’il estdistribué (flat tax de 31,4% en 2026). À l’impôt sur le revenu, il n’esttaxé qu’une fois, chez l’associé. Sa distribution ne déclenche ensuite aucunimpôt supplémentaire.
L’impôt de l’associé est calculé sur le résultat de la société, qu’il soit distribué ou non.
Exemple : votre SAS réalise 100 000€ de bénéfice et vous décidez de tout laisser dans l’entreprise pour financer du stock. Si votre foyer est imposé à 41%, vous devez personnellement 41 000€ d’impôt et 18 600€ de prélèvements sociaux, soit 59 600€, sans avoir sorti un euro de la société.
La question a longtemps été discutée. Dans une réponse ministérielle publiée le 2 juin 2026 (n° 12673), l’administration l’a tranchée : lorsque le président n’est pas rémunéré, sa part de bénéfice est soumise aux prélèvements sociaux sur les revenus du patrimoine, au taux de 18,6% depuis le 1er janvier 2026. Des redressements sont en cours sur les exercices passés.
Si vous êtes dans cette situation, faites vérifier vos déclarations.
Il peut vous faire changer de tranche. En ajoutant les prélèvements sociaux, chaque euro de bénéfice est taxé à 48,6 % dans la tranche à 30%, à 59,6% dans celle à 41% et à 63,6% dans celle à 45%.
À titre de comparaison, le cumul de l’impôt sur les sociétés et de la flat tax représente 41,7% sur la part de bénéfice taxée à 15% et 48,6% sur celletaxée à 25%, et seulement si le bénéfice est distribué.
Une SASU réalise 80 000€ de bénéfice. Son président, célibataire et sans autre revenu, ne se verse pas de salaire et prélève tout ce qui est disponible.
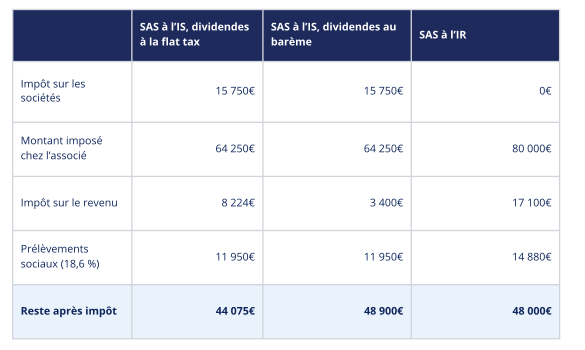
Comment lire ce tableau :
• Face à la flat tax, l’IR fait gagner environ 3 900€.
• Face à l’option pour le barème, il n’y a plus d’avantage. Un associé peu imposé a intérêt à soumettre ses dividendes au barème, après l’abattement de 40% : il obtient le même résultat en restant à l’impôt sur les sociétés, sans la limite des cinq ans.
• Si le foyer est déjà imposé à 41% par d’autres revenus, il ne reste que 32 320€ à l’IR, soit 11 755€ de moins qu’à l’impôt sur les sociétés avec la flat tax.
Oui, si votre société démarre en perte et que votre foyer a d’autres revenus imposables : salaire du conjoint, revenus fonciers, indemnités. Les déficits réduisent alors immédiatement votre impôt.
Éventuellement, si vos bénéfices sont modestes, entièrement prélevés et votre foyer peu imposé. Comparez avant avec l’option pour le barème.
Non, si vous réinvestissez vos bénéfices dans l’entreprise ou si votre foyer est déjà imposé à 30% ou plus : vous paieriez l’impôt sur de l’argent que vous ne percevez pas.
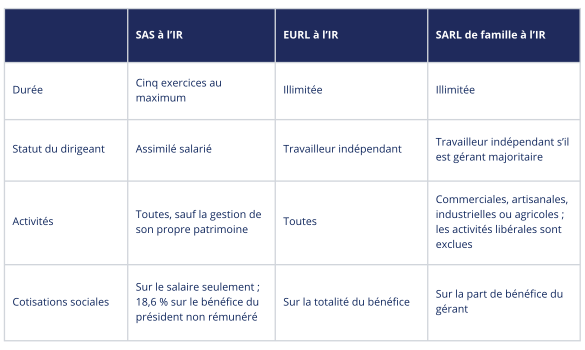
L’EURL à l’IR est l’alternative la plus directe : c’est le régime normal d’une EURL dont l’associé est une personne physique, sans limite de durée. En contrepartie, les cotisations sociales du gérant sont calculées sur tout le bénéfice.
La SARL de famille permet à des associés d’une même famille de rester à l’impôt sur le revenu sans limite de durée. Nous lui avons consacré un article.
La SAS à l’impôt sur les sociétés, avec un salaire modéré et des dividendes, reste dans la plupart des cas la solution la plus souple dès que l’entreprise est bénéficiaire.
Au terme des cinq exercices, ou en cas de renonciation, la société passe à l’impôt sur les sociétés. Ce changement de régime fiscal a des conséquences comparables à celles d’une cessation d’entreprise, atténuées sous conditions. Il se prépare avec votre expert-comptable avant la clôture du dernier exercice.
Non. La renonciation est définitive, de même que le retour à l’impôt sur les sociétés à la fin des cinq exercices.
Oui, aux mêmes conditions qu’une SAS à plusieurs associés.
Non, si elle gère son propre patrimoine immobilier : cette activité est exclue du dispositif.
Non. Le bénéfice a déjà été imposé chez l’associé ; sa distribution n’est pas taxée une seconde fois.
Le bon régime dépend de vos prévisions de résultat et des revenus de votre foyer. Les experts-comptables de Fintek simulent les deux options, rédigent les procès-verbaux et préparent le retour à l’impôt sur les sociétés.