
Organisme de formation ou formateur indépendant, vous cumulez deux métiers : transmettre, et gérer une activité très encadrée. Entre la certification Qualiopi, la déclaration d'activité, le bilan pédagogique et financier et les différents financeurs, les obligations s'accumulent. La bonne nouvelle, c'est qu'elles se gèrent très bien avec une comptabilité solide. Voici l'essentiel.
Les quatre obligations à connaître
- La déclaration d'activité. Pour dispenser des formations professionnelles, vous déclarez votre activité auprès de l'administration (la DREETS) et vous obtenez un numéro de déclaration d'activité. Il doit figurer sur vos conventions et vos factures.
- La certification Qualiopi. Elle atteste la qualité de vos formations et conditionne l'accès aux financements publics ou mutualisés, comme ceux des OPCO ou du CPF. Les audits s'appuient sur des preuves, dont vos factures et vos dépenses de formation : une comptabilité claire facilite ces contrôles.
- Le bilan pédagogique et financier (BPF). Chaque année, vous transmettez un bilan qui détaille vos heures de formation, vos stagiaires, vos produits et vos charges. Les chiffres doivent être cohérents avec vos comptes. Nous préparons la partie financière avec vous.
- La TVA. Les actions de formation professionnelle continue peuvent être exonérées de TVA, sous conditions. Mais toutes vos prestations ne le sont pas : conseil, vente de supports ou location de salle peuvent relever de la TVA à 20 %. Nous identifions ce qui est exonéré et ce qui ne l'est pas, et nous traitons la TVA sur vos achats en conséquence.
Qui paie vos formations ?
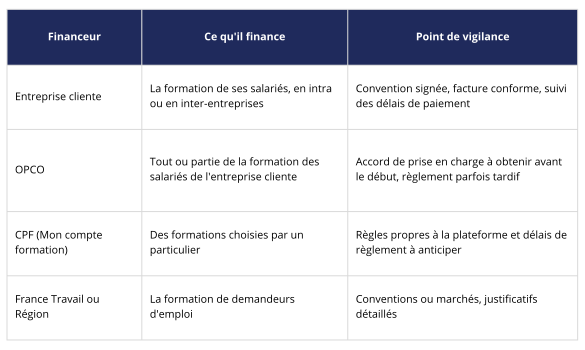
Nous suivons vos factures par financeur et nous vous alertons quand un paiement tarde, pour protéger votre trésorerie.
Quand une formation chevauche deux exercices
Dans le secteur de la formation professionnelle, la date d'émission de la facture ou le versement d'un acompte ne déclenchent pas à eux seuls la comptabilisation définitive du chiffre d'affaires. Sur le plan comptable et fiscal, le seul fait générateur d'un produit est la réalisation effective de l'acte d'enseignement.
Lorsqu'une session de formation est facturée ou réglée en fin d'exercice (en novembre ou décembre), mais que les heures d'enseignement s'étalent sur le premier trimestre de l'année suivante, une stricte application du principe d'indépendance des exercices s'impose :
- L'isolement des Produits Constatés d'Avance (PCA) : Conformément aux règles du Plan Comptable Général, la quote-part du prix de la formation correspondant aux modules non encore dispensés à la date de clôture doit être extournée du résultat net et enregistrée en PCA. Ce retraitement évite de surévaluer artificiellement votre bénéfice d'exploitation sur l'exercice clos et vous protège d'un surpaiment injustifié d'impôt sur les sociétés (IS) ou d'impôt sur le revenu (IR) sur une marge non encore définitivement acquise.
- La comptabilisation des Factures À Établir (FAE) et le décalage CPF / OPCO : À l'inverse, si des heures de cours ont été délivrées avant la clôture mais que les justificatifs de réalisation ou les dossiers de prise en charge (via la Caisse des Dépôts / Mon Compte Formation ou les OPCO) sont en cours de validation administrative, nous enregistrons ces prestations en produits à recevoir (FAE). Vous préservez ainsi une image fidèle de votre activité réelle.
- Le rattachement des charges pédagogiques (CCA) : Les dépenses engagées en amont du démarrage d'une session (frais de conception ingénierie, location de salles, acomptes versés aux formateurs sous-traitants) font l'objet d'un suivi en charges constatées d'avance (CCA) afin d'aligner parfaitement vos coûts sur l'exercice où le chiffre d'affaires correspondant sera reconnu.
Ce pilotage fin des travaux de fin d'année (cut-offs) sécurise la présentation de vos bilans lors des audits et garantit un calcul inattaquable de vos marges opérationnelles.
Un comptable qui comprend votre métier
Installé à Paris (8e et 11e), le cabinet Fintek accompagne les organismes de formation et les formateurs indépendants. Nous tenons votre comptabilité, préparons votre BPF côté financier et vous conseillons sur votre statut, que vous soyez en entreprise individuelle ou en société. Contactez-nous pour faire le point sur votre activité.