En dépit de sa simplicité administrative, le régime de la micro-entreprise induit une sous-cotisation sociale structurelle. Avec un écart moyen de pension de 40 % par rapport au statut salarié, la sécurisation de la retraite de l'indépendant requiert un arbitrage rigoureux entre seuils de validation, épargne retraite déductible et restructuration juridique.
Sébastien de la simplicité déclarative, le statut de micro-entrepreneur comporte une vulnérabilité majeure : il ne garantit pas une protection sociale équivalente à celle des salariés ou des dirigeants de société. La formule de calcul des cotisations sociales, calculée forfaitairement sur le chiffre d'affaires brut sans possibilité de déduire les charges réelles, génère une assiette de droits au repos structurellement déficitaire.
Le régime micro-social repose sur un prélèvement forfaitaire libératoire des cotisations sociales directement proportionnel au chiffre d'affaires (CA) déclaré.
Ces cotisations couvrent deux niveaux de couverture :
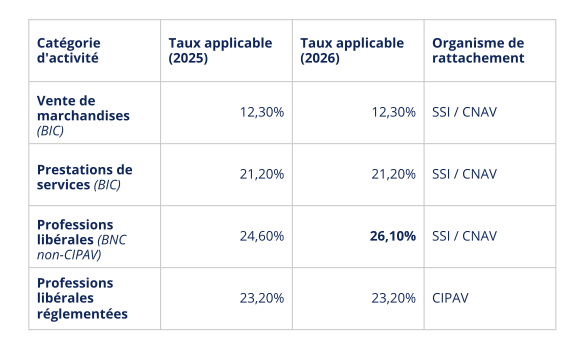
Note stratégique : La hausse progressive du taux de cotisation applicable aux BNC non-CIPAV vise à revaloriser les droits à la retraite complémentaire. Toutefois, cette hausse mécanique réduit la trésorerie nette disponible sans pour autant combler le différentiel de pension avec le régime général.
Contrairement au régime salarié où la validation des trimestres dépend du salaire brut soumis à cotisations (calculé sur la base de 150 fois le SMIC horaire par trimestre), le micro-entrepreneur valide ses trimestres sur la base du chiffre d'affaires brut annuel après application de l'abattement fiscal forfaitaire.
  [ Chiffre d'Affaires Brut Déclaré ]
                 │
                 ▼
     ┌───────────────────────┐
     │ Abattement Forfaitaire│ (71% BIC Vente / 50% BIC Service / 34% BNC)
     └───────────┬───────────┘
                 │
                 ▼
     [ Revenu Net Reconstitué ] ───> Doit être ≥ à 1 746 € (Base 2025/2026)
                                     pour valider 1 trimestre
Pour valider l'intégralité de ses 4 trimestres sur un exercice civil, le micro-entrepreneur doit franchir des seuils de CA déterminés par le taux d'abattement de sa catégorie :
Risque de sous-validation : Une seule année de transition avec un chiffre d'affaires inférieur à ces seuils entraîne la perte irréversible de trimestres. Cumulée sur une décennie, cette carence décale l'âge d'annulation de la décote (fixé à 172 trimestres pour le taux plein) et ampute la pension finale de manière pérenne.
La sous-performance du régime de retraite des micro-entrepreneurs s'explique par trois facteurs techniques :
Pour neutraliser ces carences et bâtir un patrimoine de retraite performant, le cabinet Fintek déploie trois leviers d'optimisation :
                          [ OPTIMISATION FINTEK ]
                                     │
         ┌───────────────────────────┼───────────────────────────┐
         ▼                           ▼                           ▼
  [ 1. Levier PER ]         [ 2. Rachat / Volontaire ]   [ 3. Restructuration ]
  Déductibilité IR            Ajustement de carrière       Passage en SASU / EURL
  (10% des revenus)           Simulation d'amortissement   Validation 100% des droits
Le PER permet de constituer un capital individuel tout en générant un levier fiscal immédiat. Les versements effectués sur le PER sont déductibles du revenu imposable (dans la limite du plafond légal de 10 % des revenus professionnels). Fintek détermine le montant de versement sous le TMI (Taux Marginal d'Imposition) le plus avantageux.
En présence de "trous" dans le relevé de carrière (années d'études, débuts d'activité), nous réalisons une analyse coûts/bénéfices d'un rachat de trimestres auprès de la CARSAT afin de mesurer le retour sur investissement réel de l'opération en fonction de votre espérance de vie à la retraite et de votre tranche d'imposition.
Dès que le chiffre d'affaires franchit le seuil des 30 000 € à 40 000 € par an, la micro-entreprise cesse d'être optimale. Notre cabinet modélise la transformation de votre entreprise individuelle en société soumise à l'Impôt sur les Sociétés (IS) :
La constitution d'une retraite adéquate exige une anticipation rigoureuse. La consultation régulière de votre Relevé de Situation Individuelle (RSI) sur info-retraite.fr constitue la première étape d'un diagnostic patrimonial.
Les experts en gestion sociale et ingénierie fiscale du cabinet Fintek à Paris (8e et 11e) vous accompagnent dans la modélisation de votre carrière et la restructuration de vos activités.
Réserver une consultation patrimoniale stratégique avec les experts Fintek.


