Le choix du statut juridique conditionne directement votre rémunération nette, votre niveau d'imposition, votre couverture sociale et l'étendue de votre responsabilité personnelle. C'est une décision structurante, qui mérite d'être posée avant toute immatriculation, et non corrigée dans l'urgence six mois après le lancement de l'activité. Entre micro-entreprise, SASU et EURL, chaque statut répond à une logique différente. Voici comment les distinguer et faire le bon arbitrage selon votre projet.
Ces trois statuts n'appartiennent pas à la même famille juridique. La micro-entreprise est un régime simplifié de l'entreprise individuelle : il n'existe pas de personne morale distincte du dirigeant, et la fiscalité s'applique directement sur le chiffre d'affaires encaissé.
La SASU et l'EURL sont, elles, de véritables sociétés unipersonnelles, dotées d'une personnalité juridique propre. Elles séparent le patrimoine professionnel du patrimoine personnel et imposent le bénéfice réel, c'est-à-dire le chiffre d'affaires diminué des charges effectivement supportées.
La différence entre SASU et EURL se joue ensuite sur le statut social du dirigeant : assimilé salarié pour le président de SASU, travailleur non salarié (TNS) pour le gérant associé unique d'EURL. Ce choix a des conséquences directes sur le niveau de cotisations et sur la protection sociale.
La micro-entreprise applique un régime forfaitaire : les cotisations sociales et l'impôt (en cas d'option pour le versement libératoire) sont calculés sur le chiffre d'affaires encaissé, sans tenir compte des charges réelles. Aucune comptabilité d'engagement n'est requise, seul un livre des recettes suffit.
Avantages
Limites
Fiscalité et protection sociale
Le régime micro-social applique un taux de cotisations forfaitaire sur le chiffre d'affaires, variable selon la nature de l'activité (vente, prestation de services, profession libérale). Le rattachement se fait à la Sécurité Sociale des Indépendants. L'option pour le versement libératoire de l'impôt sur le revenu reste possible sous conditions de revenu fiscal de référence.
Profils idéaux
La micro-entreprise convient particulièrement à un test d'activité avant de structurer un projet plus ambitieux, à un freelance disposant de charges professionnelles faibles, ou à une activité complémentaire menée en parallèle d'un emploi salarié.
La SASU est dirigée par un président, associé unique, dont les statuts peuvent être rédigés sur mesure : répartition des pouvoirs, conditions d'entrée de nouveaux associés, modalités de transmission. Cette souplesse statutaire est l'un des atouts majeurs de la forme SAS.
Avantages
Le président de SASU relève du régime général de la Sécurité sociale au titre de sa rémunération, avec une protection sociale proche de celle d'un salarié classique (hors assurance chômage). Les dividendes versés, quant à eux, échappent aux cotisations sociales du dirigeant et sont soumis à la flat tax de 30 %, sous réserve du montage retenu et de la situation fiscale globale du foyer.
Limites
Cette protection sociale a un coût : les charges sociales sur la rémunération du président de SASU sont sensiblement plus élevées que dans une EURL. Le formalisme de gestion est également plus lourd : rédaction de statuts, tenue d'assemblées, comptes annuels.
Fiscalité et protection sociale
La SASU est soumise par défaut à l'impôt sur les sociétés (IS), avec une option temporaire pour l'impôt sur le revenu possible sous conditions, limitée à cinq exercices. Le président relève du régime général : couverture santé et retraite alignées sur celles d'un salarié, à l'exception de l'assurance chômage.
Perspectives de développement
La SASU présente un avantage stratégique pour les projets à vocation collective : son passage en SAS pluri-associés, en ouvrant le capital à des investisseurs ou des partenaires, s'effectue sans transformation de la forme juridique, contrairement à l'EURL.
L'EURL est une SARL à associé unique, dirigée par un gérant qui est généralement cet associé unique lui-même. Le formalisme est proche de celui de la SARL, avec un cadre juridique plus encadré et moins modulable que celui de la SASU.
Le gérant associé unique relève du statut TNS : les cotisations sociales appliquées sur sa rémunération sont globalement inférieures à celles d'un président de SASU, à niveau de revenu équivalent. Le formalisme de constitution reste par ailleurs simple et bien codifié.
Les dividendes distribués au gérant majoritaire sont soumis à cotisations sociales pour la fraction excédant 10 % du capital social, des primes d'émission et des sommes versées en compte courant d'associé. La structure est également plus rigide que la SASU pour l'entrée de nouveaux associés.
L'EURL relève par défaut de l'impôt sur le revenu (IR), dans la catégorie correspondant à l'activité exercée. Une option pour l'IS reste possible, révocable ou irrévocable selon les conditions retenues. Le gérant associé unique cotise à la Sécurité Sociale des Indépendants, avec un niveau de charges généralement inférieur à celui du régime général.
L'EURL s'adresse en priorité à un consultant à l'activité régulière, à un artisan ou commerçant seul, ou à un dirigeant souhaitant optimiser sa rémunération nette tout en conservant une structure individuelle.
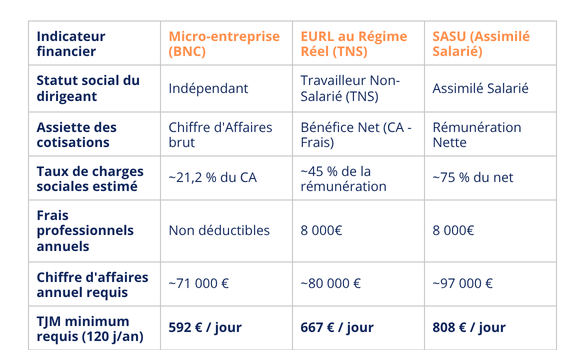
Un simulateur en ligne compare des taux de cotisations et des barèmes fiscaux théoriques. Il ne prend pas en compte votre foyer fiscal, vos droits ARE en cours, votre patrimoine personnel, ni vos perspectives de développement à trois ans. Ce sont pourtant ces éléments qui font basculer l'arbitrage d'un statut à l'autre.
Un expert-comptable Paris 8e étudie votre situation dans sa globalité : niveau de revenu visé, charges prévisionnelles, projet de recrutement, volonté d'associer des partenaires, situation du conjoint. C'est cette vision d'ensemble qui permet de sécuriser un choix difficile à corriger une fois l'activité lancée.
Le cabinet Fintek, implanté à Paris 8e et Paris 11e, accompagne les créateurs d'entreprise, freelances et dirigeants d'Île-de-France sur l'ensemble de ce parcours : conseil au choix du statut, formalités de création d'entreprise, tenue comptable, puis optimisation fiscale et sociale du dirigeant une fois la structure en activité. Cette proximité avec les problématiques parisiennes permet d'ancrer le conseil dans la réalité du terrain, et pas seulement dans la théorie fiscale.
La création d'une SASU ou d'une EURL ne rend d'ailleurs pas l'expert-comptable obligatoire sur le plan légal. Mais son accompagnement sécurise fortement le choix du statut, la rédaction des statuts et le paramétrage fiscal et social initial de la structure, avec un niveau de rigueur qu'un outil en ligne ne peut pas offrir.
Le passage de la micro-entreprise vers une SASU ou une EURL n'est pas une simple modification administrative. Il implique la création d'une société à part entière et la cessation de la micro-entreprise, avec des formalités de transfert d'activité, de contrats en cours et parfois de clientèle. Ce basculement se prépare en amont, idéalement plusieurs mois avant que les seuils de la micro-entreprise ne soient atteints, pour éviter toute rupture dans la facturation ou la couverture sociale.
C'est également à ce moment que se pose la question du statut social du dirigeant. À revenu net équivalent, l'EURL affiche généralement un taux de charges sociales inférieur à la SASU, grâce au statut TNS du gérant. La SASU reste néanmoins préférable dès lors que la protection sociale ou l'ouverture future du capital priment sur le seul niveau de cotisations.
Micro-entreprise, SASU et EURL répondent chacune à une logique différente : simplicité et fiscalité proportionnelle pour la première, protection sociale renforcée pour la seconde, optimisation du net et souplesse individuelle pour la troisième. Le bon choix dépend de votre chiffre d'affaires prévisionnel, de votre niveau de charges, de votre situation personnelle et de vos ambitions à moyen terme.
Avant de vous engager, un premier échange avec un comptable Paris 8e permet de valider votre business plan et de sécuriser votre choix juridique en fonction de votre situation réelle. Le cabinet Fintek Paris 8e vous accompagne dans cette étape décisive, de l'arbitrage initial jusqu'à la gestion comptable et fiscale de votre future structure.